ઑનલાઇન પેમેન્ટની આદતને કારણે વધુ પૈસા ખર્ચી નાખો છો? UPI તમને વધુ ખર્ચાળ બનાવે છે?
ઇમેજ સ્રોત, Getty Images
- લેેખક, મુરુગેશ મદકન્નૂ
- પદ, બીબીસી તમિલ
- પ્રકાશિત
"સવારે હું લટાર મારવા નીકળ્યો હતો. જ્યાં હું હંમેશા ચા પીતો હોઉં છું એ દુકાને હું ચા અને બિસ્કિટ ખાવા માટે ઊભો રહ્યો. જ્યારે મેં મારા મોબાઇલથી યુપીઆઈના માધ્યમથી ચુકવણી કરવાની કોશિશ કરી તો ખબર પડી કે ટેકનિકલ કારણોથી એ ચુકવણી થઈ શકતી નથી."
"મેં અન્ય ઍપ વડે ચુકવણી કરવાનો પ્રયાસ કર્યો પરંતુ હું પૈસા ન આપી શક્યો. હું યુપીઆઈથી જ લેવડ-દેવડ કરવા ટેવાઈ ચૂક્યો હતો અને જ્યારે બહાર નીકળતો ત્યારે પર્સ લઇને જતો ન હતો."
આવો જ એક કિસ્સો થોડા મહિનાઓ પહેલાં જ મારા ધ્યાનમાં આવ્યો હતો.
"થોડા મહિનાઓ પહેલાં હું જ્યારે બસમાં મુસાફરી કરી રહ્યો હતો ત્યારે એક વ્યક્તિ મારી પાસે આવ્યો અને મારી પાસે 500 રૂપિયા માગ્યા. તેની પાસે ટિકિટ લેવાના પૈસા ન હતા કારણ કે તે એટીએમમાંથી રોકડા પૈસા ઊપાડવાનું ભૂલી ગયો હતો. તેણે મને બદલામાં યુપીઆઇથી ચુકવણી કરી."
"કોઇની મદદ લેવાનું શક્ય ન લાગતાં મેં ખચકાતાં-ખચકાતાં જ દુકાનદારને પૂછ્યું કે હું પૈસા પછી ચૂકવી દઉં તો ચાલશે. તેણે હા પાડી."
પરંતુ પછી મેં વિચાર્યું કે આ તો નાની રકમ હતી પણ જો એ મોટી રકમ હોય અને કોઈ અજાણી જગ્યા હોત તો શું થાત?
એક મિત્રએ મને એકવાર કહ્યું કે તેની સાથે પણ આવી જ પરિસ્થિતિ થઈ હતી. તેણે એમ પણ કહ્યું કે જ્યારે તેની પાસે રોકડા પૈસા હતા ત્યારે તે ઓછો ખર્ચ કરતો હતો અને યુપીઆઈ ટ્રાન્ઝેક્શન પર સ્વિચ કર્યા પછી તે વધુ ખર્ચ કરી રહ્યો છે. તેણે જણાવ્યું કે, "જો મારા હાથમાં 100 રૂપિયા છે તો હું એ જ પ્રમાણે રેસ્ટૉરાંમાં જઇશ પરંતુ યુપીઆઈને કારણે તમે એવું વિચારતા નથી અને તેના કારણે ક્ચારેક વધુ ખર્ચ થઈ જાય છે."
યુપીઆઈ નિશ્ચિતપણે એક સારી પહેલ છે. હવે આપણે નાનકડી લારીઓથી માંડીને મોટા મૉલ સુધી કોઈપણ જગ્યાએ ચુકવણી કરી શકીએ છીએ.


End of સૌથી વધારે વંચાયેલા સમાચાર
આ પરિસ્થિતિમાં સવાલો એ ઊભા થાય છે કે શું આપણે યુપીઆઈના માધ્યમથી થતી ઑનલાઇન ચુકવણી પર નિર્ભર થઈ ચૂક્યા છીએ? શું તેના કારણે આપણે રોકડેથી ચુકવણી કરતા નથી? શું તેના કારણે આપણે પૈસા બરબાદ કરીએ છીએ?

નોટબંધી પછી યુપીઆઈ લેવડદેવડ લોકપ્રિય થઈ ગઈ?
ઇમેજ સ્રોત, Getty Images
2016માં યુપીઆઈને નેશનલ પેમેન્ટ્સ કૉર્પોરેશન ઑફ ઇન્ડિયા દ્વારા રજૂ કરવામાં આવ્યું હતું. તેના માધ્યમથી આપણે મોબાઇલથી કોઇપણ બૅન્ક ખાતામાં સીધા જ પૈસા મોકલી શકીએ છીએ. તેના માટે સામેની વ્યક્તિના બૅન્ક ખાતાની વિગતોની જરૂર પડતી નથી.
8 નવેમ્બર,2016ની રાત્રે વડા પ્રધાન નરેન્દ્ર મોદીએ નોટબંધીની જાહેરાત કરી હતી. એ જ વર્ષે યુપીઆઈથી લેવડ-દેવડ શરૂ થઈ ચૂકી હતી.
આ જાહેરાત પછી ડેબિટ કાર્ડ અને ક્રેડિટ કાર્ડથી લેવડ-દેવડ વધી ગઈ હતી. એ જ રીતે યુપીઆઈથી લેવડ-દેવડમાં પણ મામૂલી વધારો થયો. ઑક્ટોબરથી નવેમ્બર, 2016 દરમિયાન યુપીઆઈના માધ્યમથી લેવડ-દેવડે પહેલીવાર 100 કરોડનો આંકડો પાર કર્યો.
યુપીઆઈના માધ્યમથી કરવામાં આવતી લેવડ-દેવડમાં વૃદ્ધિ તો થઈ પરંતુ દરેક જગ્યાએ યુપીઆઈ ઉપલબ્ધ ન હતું.
2016ના અંતે જ્યારે વડા પ્રધાન નરેન્દ્ર મોદીએ યુપીઆઈ લેવડ-દેવડ માટે ‘ભીમ’ ઍપ્લિકેશન લૉન્ચ કરી હતી. તેમણે એ સમયે કહ્યું હતું કે એ સમય દૂર નથી કે જ્યારે ‘ભીમ’ ઍપ્લિકેશન વડે લોકો ટ્રેડિંગ પણ કરશે.

એક મહિનામાં લેવડ-દેવડ 15 લાખ કરોડ રૂપિયાને પાર
ઇમેજ સ્રોત, Getty Images
જાન્યુઆરી 2017માં પહેલીવાર યુપીઆઈ દ્વારા 1000 કરોડ રૂપિયાનું ટ્રાન્ઝેક્શન થયું હતું. એ વર્ષે ડિસેમ્બરમાં તે રકમ 10 હજાર કરોડને પાર પહોંચી ગઈ હતી. ડિસેમ્બર 2018માં તે એક લાખ કરોડ રૂપિયા અને મે 2022માં તે 10 લાખ કરોડ રૂપિયાને પાર કરી ગઈ હતી.
આજે મહાનગરોથી માંડીને ગામડાઓ સુધી યુપીઆઈથી લેવડ-દેવડ થાય છે. ગત ઑગસ્ટમાં 100 કરોડ ટ્રાન્ઝેક્શન યુપીઆઈ દ્વારા થયા હતા. તેમાં 15 લાખ કરોડ રૂપિયાની લેવડ-દેવડ થઈ છે. તહેવારની સિઝન જેમ જેમ આવવા લાગશે તેમ તેમ આ આંકડો પણ વધવા લાગશે.
સાઉદી અરેબિયા, ફ્રાન્સ, સિંગાપોર, નેપાળ, ભૂતાન પણ યુપીઆઈ ટ્રાન્ઝેક્શન સ્વીકારે છે.

શું રોકડ વ્યવહારની આદત છૂટી રહી છે?
ઇમેજ સ્રોત, Getty Images

તમારા કામની સ્ટોરીઓ અને મહત્ત્વના સમાચારો હવે સીધા જ તમારા મોબાઇલમાં વૉટ્સઍપમાંથી વાંચો
વૉટ્સઍપ ચેનલ સાથે જોડાવ
Whatsapp કન્ટેન્ટ પૂર્ણ
છેલ્લાં બે વર્ષોથી મેં યુપીઆઈ દ્વારા નાણાકીય વ્યવહાર કરવાનું શરૂ કર્યું હતું. હાલ મારા તમામ ટ્રાન્ઝેક્શન યુપીઆઈ પર આધારિત છે. હું મારા મકાનમાલિકને યુપીઆઈથી ભાડું મોકલું છું. સવારે દુધ, કરિયાણું અને શાકભાજી ખરીદવા પણ હું યુપીઆઈનો ઉપયોગ કરું છું. બે મહિનાથી પણ વધુ સમય થઈ ગયો પરંતુ એટીએમ નથી જવાનું થયું.
અર્થશાસ્ત્રી વિવેકને પૂછ્યું કે શું યુપીઆઈથી આટલા ટ્રાન્ઝેક્શન કરવા જોઈએ?
તેઓ કહે છે, "યુપીઆઈ ઉપયોગી છે. યુપીઆઈ હવે દરેક જગ્યાએ છે. તમામ લોકો તેનો ઉપયોગ કરે છે. તમારે એ ચોરાઈ જવાનો પણ ડર નથી હોતો. તેને તમારા ડિજિટલ વૉલેટમાં રાખી શકો છો."
મેં જ્યારે તેમને મારા અનુભવ વિશે જણાવ્યું ત્યારે તેમણે કહ્યું, “ક્યારેક એકાદ વખત આવું થતું હોય તેના માટે તમે યુપીઆઈને દોષ ન આપી શકો. તમે યુપીઆઈના કારણે રોકડ નથી રાખતા એવું ન કહી શકાય. તમે જ્યારે કેટલીક જગ્યાએ ટ્રાવેલ કરતા હશો ત્યારે તમે યુપીઆઈથી ટ્રાન્ઝેક્શન નહીં કરી શકો. એટલે નાની રકમ તો રોકડામાં સાથે રાખવી જ જોઈએ."
વળી એટીએમમાં સ્કૅનિંગની સુવિધા મારફતે નાણાં ઉપાડવાની વ્યવસ્થા પણ શરૂ કરાઈ છે. આથી ભવિષ્યમાં ડેબિટ કાર્ડનું ચલણ ઘટી જશે. ભવિષ્યમાં યુપીઆઈ અને ક્રેડિટ કાર્ડનો બહોળો ઉપયોગ થશે.

યુપીઆના લીધે આપણે પૈસા વધુ વાપરીએ છીએ?
ઇમેજ સ્રોત, Getty Images
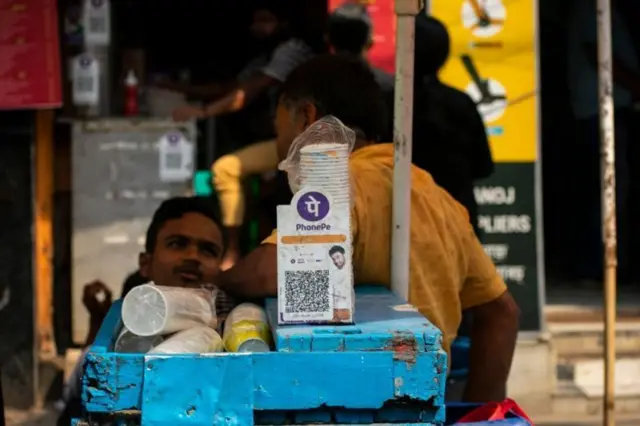
ભૂતકાળમાં નાના વેપારીઓ અને ફેરિયાઓ માટે બૅન્ક લૉન લેવું મુશ્કેલ હતું. કેમ કે તેમની પાસે આવકનું ખાતું નહોતું. પણ હવે તેમની આવક યુપીઆઈ બૅન્ક એકાઉન્ટથી જાણી શકાય છે. આથી તેમને લોનની જરૂર હોય તો એ સરળતાથી મળી રહે છે.
યુપીઆઈમાં હવે ક્રેડિટ કાર્ડ પણ લિંક કરી શકાય છે. આ જ રીતે પૂર્વ-મંજૂરી સાથેની ક્રેડિટ લાઇનની સુવિધા પણ ઉપલબ્ધ છે.
વિવેક આ વિશે કહે છે કે, જ્યારે આપણી પાસે પૈસા હોય છે ત્યારે આપણે યુપીઆઈ દ્વારા આંધળો ખર્ચ કરીએ છીએ અને આવી સુવિધાના લીધે ફાલતુ ખર્ચા વધી જાય છે. આપણે તેને અંકુશમાં લેવા પડશે.
"યુપીઆઈના કારણે જો તમે વધુ ખર્ચ કરી રહ્યા છો તો તમે તમારા પગારમાંથી કેટલીક ચોક્કસ રકમ બચત યોજનામાં રોકી શકો છો."
"જેમ કે એસઆઈપી. યુપીઆઈ દ્વારા આ સરળતાથી થઈ શકે છે. આ રીતે તમે કેટલીક રકમ બચાવી શકો છો."
યુપીઆઈના ટ્રાન્ઝેક્શનના લીધે થતો નકામો ખર્ચ ઘટાડી શકાય છે.
તેઓ ઉમેરે છે, "જ્યારે આપણે નાણા ખર્ચીએ છીએ ત્યારે આપણે કેટલા ખર્ચ્યા એની નોંધ નથી રાખતા."
"જ્યારે યુપીઆઈની ઍપમાં તમે આ બાબત જાણી શકો છો. તમે દર મહિને શેમાં કેટલા નાણાં ખર્ચો છો એ તમે ચેક કરી શકો છો. જો તમને લાગે કે તમે કોઈ બાબતમાં વધારે ખર્ચો છો, તો તેને ઘટાડી શકો છો."




